Copiază linkul
În Moldova, ponderea creditelor neperformante a crescut până la 5,5%
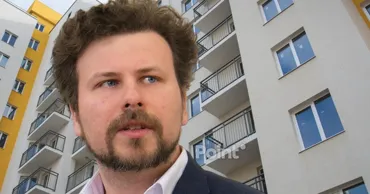
Declarația a fost făcută de directorul executiv al Expert-Grup, Adrian Lupușor.
Programul de stat «Prima casă», pe care autoritățile l-au promovat drept o modalitate de a-i ajuta pe moldoveni să-și procure propria locuință, riscă să se transforme într-o povară financiară pentru familiile care au contractat credite peste posibilitățile lor.
Declarația a fost făcută de directorul executiv al Expert-Grup, Adrian Lupușor. Potrivit acestuia, ponderea creditelor neperformante în portofoliile bancare a crescut până la 5,5%, iar o parte din deteriorarea acestui indicator este legată de sectorul imobiliar, relatează bani.md
Potrivit economistului, nivelul actual al creditelor problematice nu reprezintă deocamdată o amenințare directă pentru stabilitatea financiară a Republicii Moldova. Totuși, tendința de creștere observată în ultimele luni provoacă îngrijorare.
«Ponderea creditelor neperformante a crescut până la 5,5%. Nu este un indicator atât de ridicat încât să creeze anumite riscuri pentru stabilitatea financiară. Sectorul bancar este stabil, probabil că este cel mai stabil și cel mai bine capitalizat sector al economiei naționale», a declarat Lupușor.
Totodată, expertul atrage atenția că majorarea consecutivă a ponderii creditelor problematice necesită o monitorizare atentă, mai ales având în vedere că o parte semnificativă a acestei tendințe este legată de piața imobiliară.
În opinia sa, situația scoate la iveală și vulnerabilitățile programului de stat «Prima Casă». Acesta a fost elaborat pentru a facilita accesul populației la locuințe, însă unele familii și-au asumat astfel obligații de credit pe care le va fi dificil să le deservească.
«Aici vorbim despre anumite riscuri sau consecințe ale programului „Prima Casă“, despre care am vorbit anterior. A fost mai degrabă un program social decât economic, iar pe alocuri a avut și o tentă electorală», a declarat directorul executiv al Expert-Grup.
Potrivit economistului, unii participanți la program au contractat credite fără să dispună de venituri suficiente pentru a-și onora obligațiile financiare, în special în condițiile unei situații macroeconomice instabile.
Riscurile sunt amplificate de creditele cu dobândă variabilă. În perioadele de inflație ridicată și de înăsprire a politicii monetare, ratele pot crește, ceea ce duce la majorarea plăților lunare și creează o presiune suplimentară asupra bugetelor familiale.
Pentru gospodăriile care deja alocă o parte semnificativă din venituri pentru rambursarea creditelor și cheltuielile curente, o asemenea evoluție a situației poate transforma ipoteca într-o povară financiară insuportabilă.
Totodată, Lupușor subliniază că sectorul bancar rămâne rezilient și bine capitalizat, iar ponderea creditelor problematice la nivelul de 5,5% nu indică deocamdată un risc sistemic. Principala îngrijorare este provocată mai degrabă de dinamica acestui indicator și de vulnerabilitatea financiară a debitorilor.
Copiază linkul