Copiază linkul
Proiect de la lege: Impozitul pe dobânzile la depozitele bancare ar putea fi dublat de la 6% la 12%
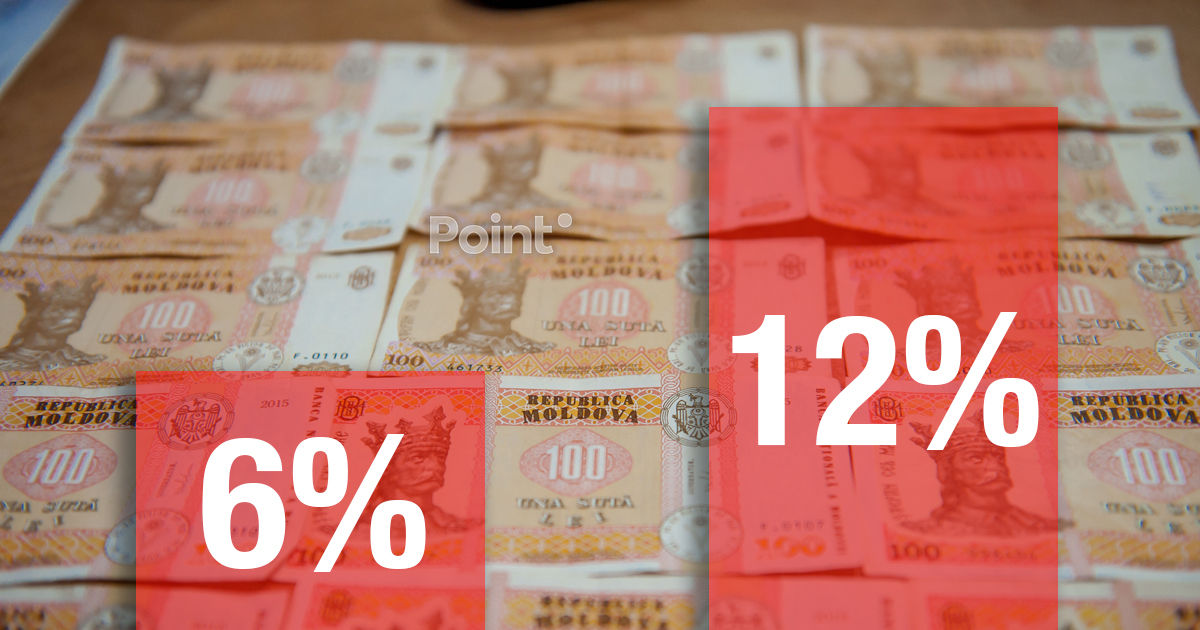
Locuitorii Moldovei care își păstrează economiile în depozite bancare ar putea plăti un impozit de două ori mai mare pe dobânzile obținute. Guvernul susține trecerea de la cota preferențială de 6% la cota generală de 12%.
Acest lucru se menționează în avizul privind amendamentele la proiectul de lege pentru simplificarea legislației fiscale și vamale — inițiativa legislativă nr. 326 din 8 septembrie 2026, informează bani.md.
Guvernul a respins amendamentul care prevede menținerea regimului fiscal actual pentru veniturile persoanelor fizice sub formă de dobânzi. Modificările vor viza nu doar depozitele bancare, ci și dobânzile plătite de asociațiile de economii și împrumut, furnizorii de servicii de crowdfunding, precum și de emitenții de valori mobiliare de datorie și obligațiuni.
În opinia Guvernului, abrogarea alineatului (37) al articolului 90¹ din Codul fiscal va duce la impozitarea unor astfel de venituri cu cota generală de 12%, aplicată veniturilor persoanelor fizice.
În prezent, veniturile sub formă de dobânzi sunt impozitate cu cota redusă de 6%, însă autoritățile consideră necesară eliminarea acestui regim fiscal preferențial.
De exemplu, dacă o persoană va plasa într-un depozit bancar 100 000 de lei la o dobândă anuală de 5%, suma dobânzilor calculate pentru un an va constitui 5 000 de lei. La o cotă de impozitare de 6%, impozitul va constitui 300 de lei, iar venitul net — 4 700 de lei. Dacă însă cota de impozitare va crește până la 12%, impozitul se va majora până la 600 de lei, iar suma pe care deponentul o va primi după achitarea impozitului se va reduce până la 4 400 de lei.
Astfel, impozitul se va dubla, iar venitul net din depozit se va diminua cu 300 de lei pe an.
Dacă venitul anual sub formă de dobânzi constituie 20 000 de lei, suma impozitului va crește de la 1 200 la 2 400 de lei. Aceasta înseamnă că deponentul va trebui să transfere suplimentar la bugetul de stat 1 200 de lei.
Modificarea va afecta rentabilitatea netă a economiilor gospodăriilor casnice și va reduce veniturile din plasarea mijloacelor bănești la dobândă. Totodată, băncile nu vor fi obligate să modifice dobânzile oferite clienților.
Copiază linkul