Copiază linkul
Parlamentul a adoptat în lectura a doua politica fiscală pentru anul 2027
Cu voturile a 54 de deputați, proiectul de lege «privind simplificarea legislației fiscale și vamale» (Politica fiscală), elaborat de Guvern, a fost adoptat în a doua lectură.
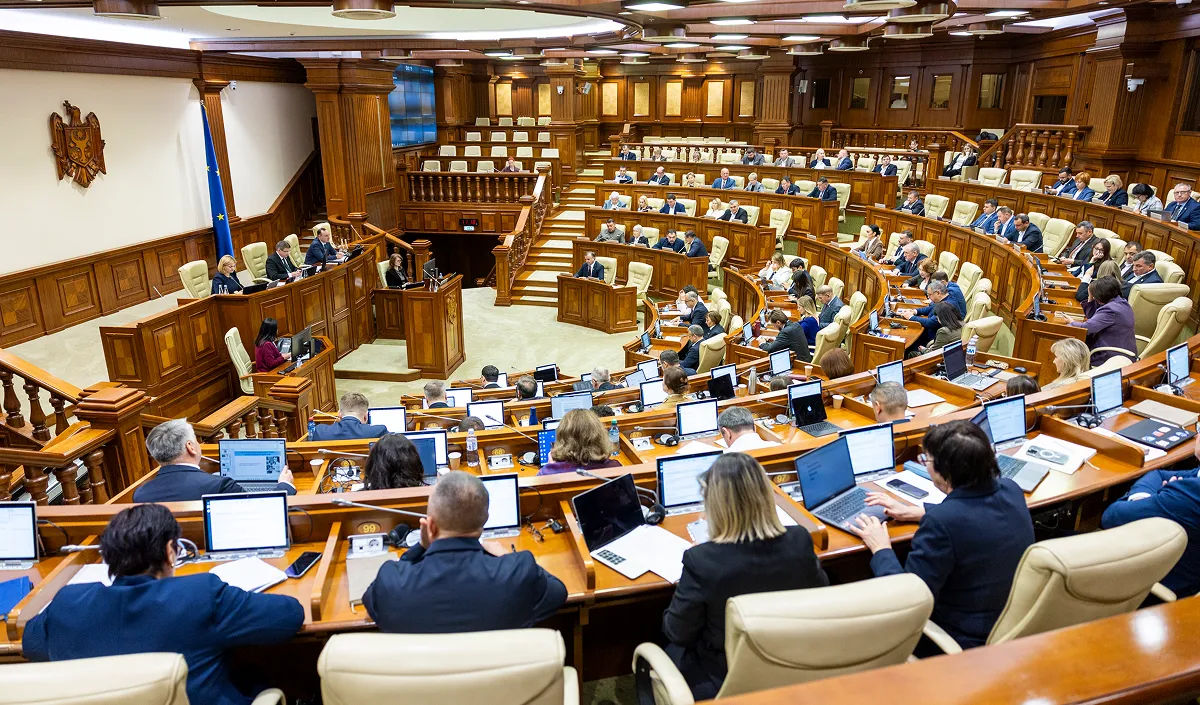
Pentru lectura a doua, deputații au prezentat circa 70 de amendamente, iar reprezentanții mediului de afaceri și alte părți interesate au propus peste 100 de modificări. O parte dintre propuneri a fost acceptată și inclusă în proiectul de lege. Cea mai mare parte a fost respinsă încă de Guvern, transmite logos-pres.md
Impozitarea persoanelor fizice
În ceea ce privește impozitarea persoanelor fizice, autorii proiectului de lege au susținut parțial amendamentele deputaților privind majorarea scutirii personale de la 29 700 la 40 020 de lei. La propunerea deputaților, pentru anumite categorii de cetățeni, inclusiv persoanele cu dizabilități din copilărie, precum și persoanele afectate de participarea la acțiuni de luptă sau la lichidarea consecințelor avariei de la Centrala Nucleară de la Cernobîl, cuantumul scutirii personale a fost majorat la 46 680 de lei. Scutirea pentru copii va crește de la 9 900 la 11 040 de lei. Aceste măsuri sunt menite să reducă povara fiscală și să majoreze veniturile gospodăriilor.
Au fost modificate și condițiile de acordare a scutirii de impozit pe venit pentru creșterea de capital la vânzarea locuinței de bază. Acum, de această facilitate vor putea beneficia contribuabilii care au locuit în imobil cel puțin trei ani, dacă acesta este unica lor locuință, chiar dacă nu au avut viza de reședință la această adresă.
În plus, au fost revizuite cotele impozitului pe venit aplicate veniturilor din investiții ale persoanelor fizice și condițiile de determinare a creșterii de capital. Creșterea de capital va fi impozitată cu cota de 12%.
Proiectul de lege prevede, de asemenea, reducerea listei veniturilor scutite de impozitul pe venit, în scopul extinderii bazei impozabile și consolidării echității fiscale. Totodată, sunt ajustate prevederile care reglementează impozitarea nerezidenților.
Impozite pentru afaceri și investitori
Documentul conține modificări privind impozitarea persoanelor juridice și a persoanelor fizice care desfășoară activitate de întreprinzător.
Pentru stimularea creșterii economice și atragerea investițiilor, termenul de aplicare a cotei zero a impozitului pe venit pentru profitul nedistribuit a fost prelungit până în anul 2029. Totodată, au fost revizuite criteriile de eligibilitate ale companiilor pentru acest regim: cifra de afaceri maximă sau valoarea totală a activelor au fost majorate de la 100 la 200 de milioane de lei.
Impozitul pe venit din profitul obținut în perioadele fiscale 2027–2029 va putea fi amânat până la distribuirea dividendelor sau acoperirea pierderilor din anii precedenți. Au fost revizuite și condițiile de aplicare a regimului fiscal cu cota de 4%.
Totodată, este anulată scutirea de impozitul pe venit pentru asociațiile de economii și împrumut, organizațiile sindicale și patronale, precum și instituțiile de învățământ private. Din 2027, pentru veniturile din activitatea financiară și de asigurări este prevăzută cota de impozitare de 18%. Cota impozitului pe dividende va crește de la 6% la 8%.
Proiectul de lege prevede, de asemenea, introducerea unui impozit special pentru participarea la jocuri de noroc și loterii. Organizatorii vor plăti un impozit de 6% din mijloacele bănești depuse pentru alimentarea conturilor de joc sau procurarea biletelor.
Modificări privind TVA și accizele
Un bloc separat de modificări vizează taxa pe valoarea adăugată (TVA). Acestea urmăresc revizuirea facilităților fiscale existente și crearea unui sistem de impozitare mai coerent, simplificat și neutru.
Astfel, cota TVA pentru bunurile și serviciile din sectorul HoReCa va crește de la 8% la 12%. Cota de 12% va fi aplicată și producției zootehnice, vegetale și horticole, precum și gutuilor și coacăzelor produse în țară sau importate.
Pentru culturile cerealiere și oleaginoase, cota TVA va constitui 8% până la 31 decembrie 2027, iar de la 1 ianuarie 2028 va crește la 12%. Pentru produse precum pâinea, medicamentele, dispozitivele medicale, biocombustibilul, legumele și fructele proaspete, se va menține cota redusă de 8%.
De la 1 aprilie 2027, pentru consumul casnic de gaze naturale va fi aplicată cota redusă de TVA de 8% pentru un volum lunar de până la 150 de metri cubi pentru un loc de consum. Volumul care depășește această limită va fi impozitat cu cota standard.
De asemenea, se menține scutirea de TVA cu drept de deducere pentru primii 150 kWh de energie electrică pentru un loc de consum. Aceste măsuri vor intra în vigoare la 1 aprilie, după încheierea sezonului de încălzire.
Pentru uniformizarea sistemului TVA, vor fi impozitate vânzările la distanță ale bunurilor cu o valoare de până la 150 de euro pentru fiecare colet. De la 1 noiembrie sunt introduse un regim special de TVA și o taxă de 12 lei pentru fiecare colet.
În domeniul accizelor este prevăzută introducerea unor taxe pentru lichidele fără nicotină, băuturile energizante, anumite băuturi nealcoolice cu zahăr sau îndulcitori, precum și pentru articolele pirotehnice.
Documentul conține și măsuri pentru sporirea eficienței administrării fiscale. Datoriile de până la 20 de lei pentru fiecare cod al clasificației economice vor fi anulate automat.
Modificările vor viza și impozitul pe bunurile imobiliare. Pragul valorii imobilului este stabilit la nivelul de 4 milioane de lei, iar cota de impozitare de 0,8% va fi aplicată doar valorii care depășește această limită.
Potrivit datelor Ministerului Finanțelor, implementarea politicii bugetar-fiscale pentru anul 2027 va asigura venituri la buget în valoare de 5,1 miliarde de lei. Din această sumă, 820 de milioane de lei urmează să fie obținute din impozitul pe venit și taxa specială pentru obiceiuri nocive, 1,6 miliarde de lei — din TVA și 2,7 miliarde de lei — din accize.
Copiază linkul