Скопировать ссылку
Молдавские компании, получающие прибыль за рубежом, могут начать платить налоги в Молдове
Компании из Молдовы, которые контролируют предприятия за рубежом, могут обязать платить налоги в стране с части нераспределенной прибыли иностранных структур.
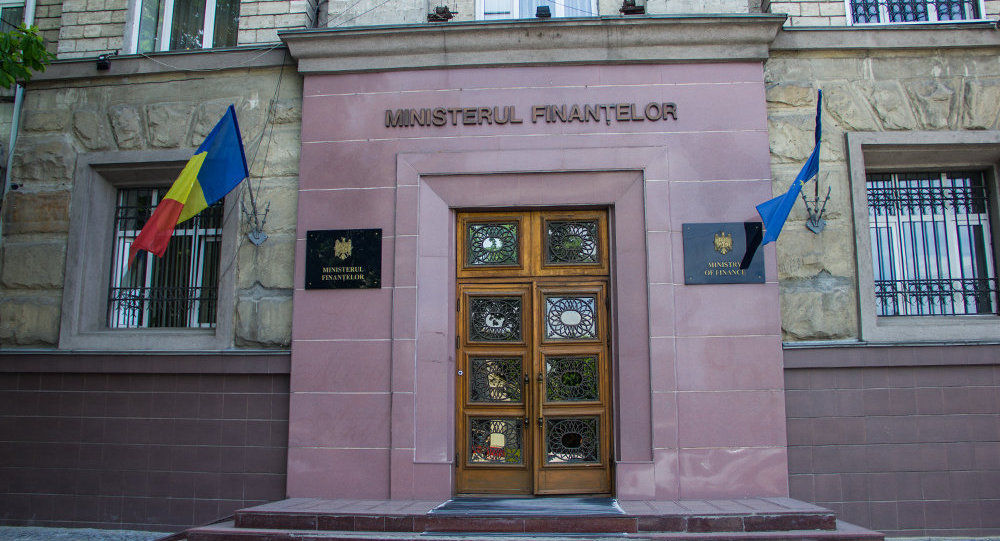
Соответствующие изменения в Налоговый кодекс подготовило Министерство финансов. Проект должно рассмотреть правительство 22 сентября, сообщает bani.md
Законопроект вводит правила для контролируемых иностранных компаний. Иностранная компания будет считаться контролируемой, если молдавская фирма напрямую или вместе со связанными лицами владеет более чем 50% голосов, капитала или прав на прибыль. Правила также будут применяться, если иностранная компания фактически платит налог по более низкой ставке, чем аналогичный налог в Молдове.
В налоговую базу молдавской компании в таких случаях смогут включать определенные виды нераспределенной прибыли иностранного предприятия — в том числе доходы от процентов, роялти, дивидендов, интеллектуальной собственности, финансового лизинга, банковской и страховой деятельности.
Компании также обяжут предоставлять информацию о контролируемых иностранных предприятиях. За несвоевременную отчетность предусмотрены штрафы от 10 до 30 тысяч леев, за недостоверные сведения — от 50 до 70 тысяч леев, а за непредоставление информации — от 70 до 100 тысяч леев.
Проект также предусматривает изменения в налогообложении процентов и роялти между связанными компаниями из Молдовы и стран ЕС. При определенных условиях такие доходы могут освободить от налога, удерживаемого у источника в Молдове. В частности, доля участия должна составлять не менее 25% и сохраняться минимум 12 месяцев.
Для дивидендов предусматривается аналогичное освобождение при их выплате между материнскими и дочерними компаниями в разных странах ЕС. Одним из условий является владение не менее 10% капитала в течение минимум 12 месяцев. Мера направлена на предотвращение двойного налогообложения.
Скопировать ссылку